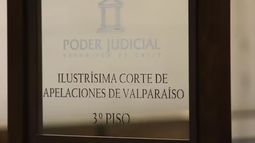
Una mujer recibió el 18 de agosto de 2025 una llamada de un supuesto ejecutivo bancario, tras la cual se realizaron operaciones que desconoció por un total de $4.507.000. Mientras se discutía su responsabilidad, el banco siguió cobrando e informó una morosidad. La Corte de Apelaciones de Valparaíso ordenó detener esas gestiones.
Según se puede apreciar en el fallo judicial, las operaciones correspondieron a una transferencia electrónica de $807.000 desde su cuenta corriente y a un avance en efectivo por $3.700.000 cargado a su tarjeta de crédito.
Tras advertir lo ocurrido, la clienta avisó al Banco de Chile, pidió bloquear sus productos, presentó un reclamo bajo la Ley N°20.009 y denunció los hechos ante Carabineros.
El 3 de septiembre de 2025, el banco abonó $1.380.000, pero posteriormente rechazó el reclamo y acudió al Juzgado de Policía Local de Quilpué.
En la causa pidió que se declarara que la usuaria actuó con dolo o culpa grave, que se dejara sin efecto la devolución realizada y que se mantuvieran los cargos cuestionados. El juicio quedó en estado de fallo tras audiencias realizadas en noviembre de 2025 y febrero de 2026.
Pese a que esa controversia seguía pendiente, la mujer recibió el 7 de julio de 2026 una alerta de Equifax. Al día siguiente obtuvo un informe que registraba una deuda de $1.607.904 informada por el Banco de Chile. Por ello recurrió de protección, cuestionando tanto las cobranzas como la comunicación de la morosidad al Boletín Comercial.
¿Qué decidió la Corte de Apelaciones?
La Corte de Apelaciones de Valparaíso concluyó que mientras el Juzgado de Policía Local de Quilpué no determine si existió dolo o culpa grave, no corresponde tratar a la clienta como deudora morosa.
Según el fallo, la obligación “permanece controvertida” y las cobranzas resultan “arbitrarias”, porque anticipan las consecuencias de una deuda antes de resolver quién debe asumir las operaciones.
El tribunal acogió el recurso y ordenó al Banco de Chile cesar las cobranzas judiciales y extrajudiciales vinculadas a esas operaciones y realizar las gestiones necesarias para eliminar las publicaciones correspondientes del Boletín Comercial.
La Corte estableció que informar una obligación todavía discutida judicialmente afectó el derecho a la honra de la recurrente.