Qué es el DFL2, qué cambia, cuánto hay que ganar para que el banco apruebe el crédito y por qué, según los especialistas, el beneficio tributario no convierte un mal departamento en una buena inversión.


La Ley de Reconstrucción Nacional, promulgada el 9 de octubre y a la espera de su publicación en el Diario Oficial, crea un impuesto único de 5% sobre el arriendo para la tercera vivienda DFL2 en adelante, libera de IVA por un año la primera venta de viviendas nuevas ya terminadas y se suma a un subsidio a la tasa hipotecaria con 80 mil cupos.

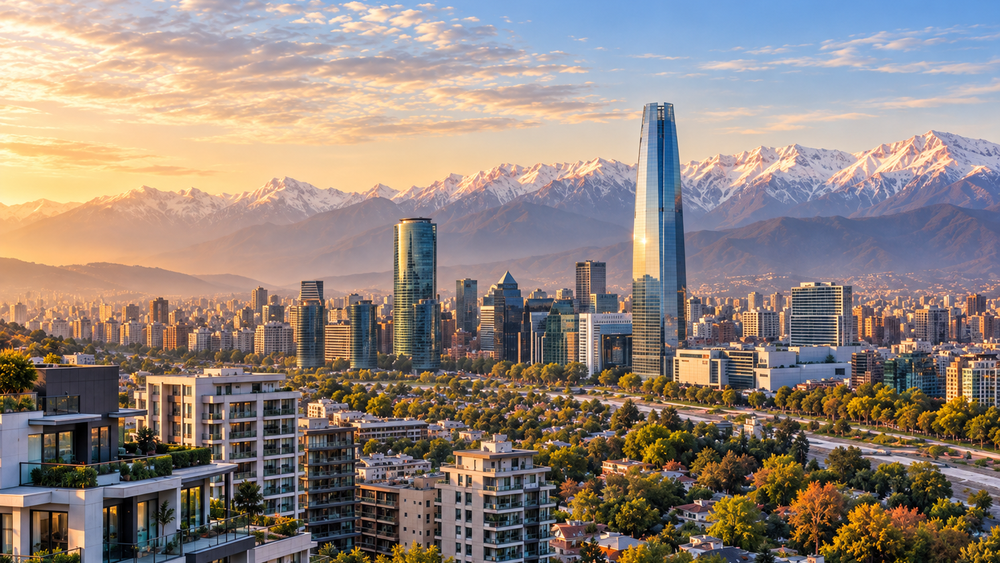
Comprar departamento para arrendar: el nuevo DFL2 baja el impuesto al 5% y, con el IVA cero, abre una ventana histórica de 12 meses. Créditos: Imagen generada con IA.
Qué es el DFL2, qué cambia, cuánto hay que ganar para que el banco apruebe el crédito y por qué, según los especialistas, el beneficio tributario no convierte un mal departamento en una buena inversión.
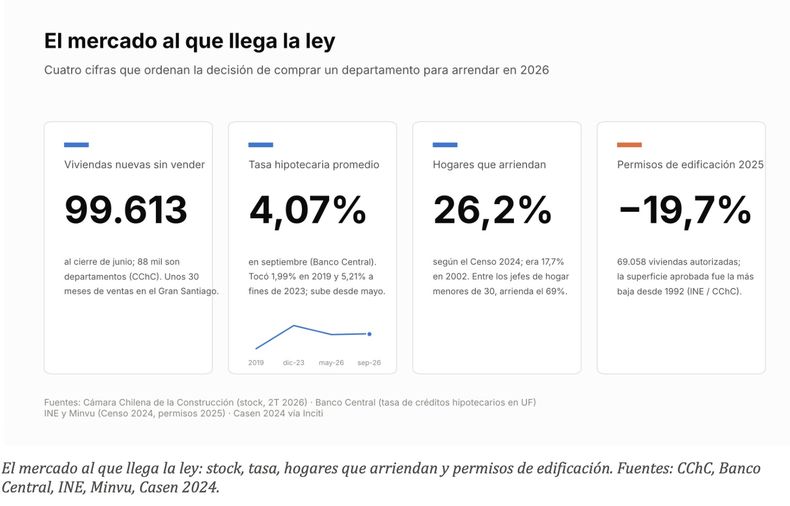
Chile llega a la nueva ley con un mercado que no se veía desde antes de la pandemia: cerca de 100 mil viviendas nuevas sin vender —99.613 al cierre de junio, según la Cámara Chilena de la Construcción—, una tasa hipotecaria promedio de 4,07% en septiembre, de acuerdo con el Banco Central, y permisos de edificación en su nivel más bajo desde 1992. Del otro lado, el Censo 2024 mostró que el 26,2% de los hogares del país arrienda, frente al 17,7% de 2002.
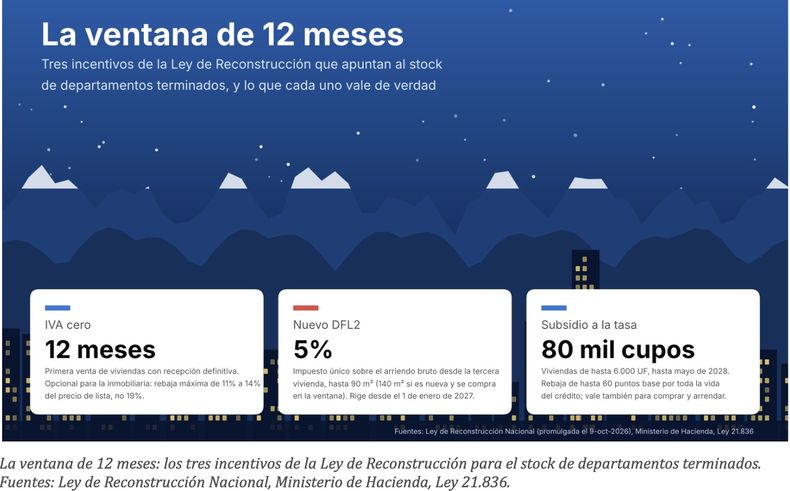
Sobre ese escenario, la Ley de Reconstrucción Nacional que promulgó el Presidente José Antonio Kast suma tres incentivos que apuntan al mismo lugar, el stock de departamentos terminados: la exención de IVA por 12 meses para la primera venta de viviendas con recepción definitiva, el subsidio a la tasa de la Ley 21.836 y un nuevo régimen del DFL2 que, por primera vez desde 2010, le ofrece un beneficio tributario a quien compra una tercera vivienda para arrendarla.
Para Lucas De Gregorio, fundador de LucasFinanzas, una firma de asesoría en inversión inmobiliaria con una comunidad de más de 400 mil personas en redes sociales, la combinación no tiene precedentes. “Stock para negociar precio, una tasa subsidiada y un impuesto de 5% en vez del Global Complementario: nunca habían estado las tres cosas juntas. Es la mejor ventana en diez años para comprar un departamento para arrendar, y también la mejor trampa para el que compra cualquier cosa porque viene sin IVA o porque paga 5%”, dice.
Lo que sigue es una guía de lo que cambia, con sus letras chicas.
El DFL2 es un decreto con fuerza de ley de 1959 que creó la categoría de “vivienda económica”: una casa o departamento de hasta 140 metros cuadrados construidos, destinado a habitación, cuya condición queda acreditada en el permiso de edificación y en el certificado de recepción final de la municipalidad. A cambio de cumplir ese estándar, la vivienda recibe un paquete de beneficios tributarios que la convirtió en el vehículo favorito del pequeño inversionista chileno.
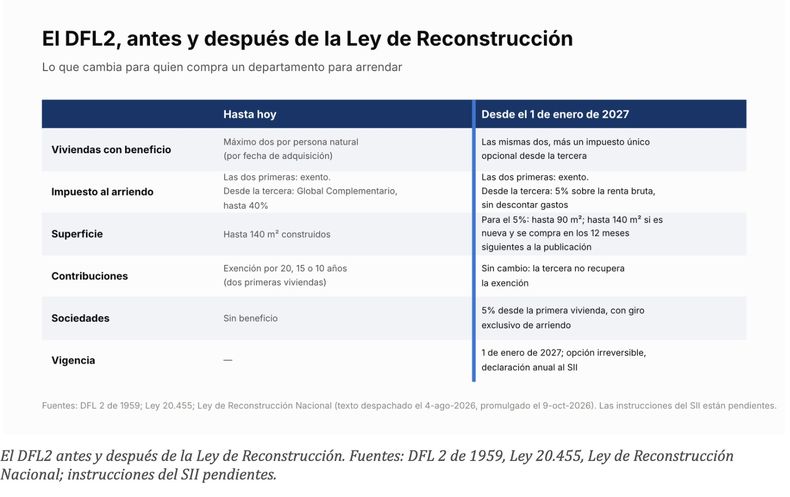
Los principales son tres: el arriendo no paga impuesto a la renta, porque no se considera ingreso para el Global Complementario; la propiedad queda exenta de contribuciones durante 20, 15 o 10 años según su superficie; y está exenta del impuesto a la herencia cuando quien la deja la compró nueva. Desde 2010, la Ley 20.455 limita esos beneficios a un máximo de dos viviendas por persona natural, contadas por fecha de adquisición, y dejó fuera a las sociedades. La tercera vivienda, hasta ahora, tributaba como cualquier otra: el arriendo se sumaba al resto de los ingresos y pagaba la tasa del tramo correspondiente, que llega a 40%.
El texto despachado por el Congreso el 4 de agosto, revisado por el Tribunal Constitucional y promulgado el 9 de octubre no elimina el límite de dos viviendas: le agrega una puerta lateral.
El SII debe dictar las instrucciones que fijen el detalle, incluida una duda que De Gregorio lleva semanas planteando en su guía sobre el nuevo impuesto único de 5% para arriendos DFL2: qué pasa con las promesas de compraventa y las compras en blanco. “La norma habla de adquirir la vivienda dentro de los 12 meses, no de firmar una reserva. Si compras en verde algo que te entregan en 2029, nadie puede asegurarte hoy que entras en la ventana de los 140 metros. Esa es una pregunta para el SII, no para el vendedor del proyecto”, advierte.
Que un departamento sea propiedad DFL2 depende del inmueble, no del comprador: superficie construida de hasta 140 metros cuadrados por unidad, sin contar bodega ni estacionamiento; destino habitacional; y la calificación de “vivienda económica” en el permiso de edificación y en el certificado de recepción final, el documento que hay que pedir antes de firmar. Una vivienda usada califica igual que una nueva: el beneficio nace con el edificio, y se pierde si una ampliación supera los 140 metros o si el uso pasa a comercial.
Lo que sí depende del comprador es el orden. El SII cuenta las viviendas por fecha de adquisición: un inversionista con departamentos comprados en 2021, 2023 y 2025 tiene dos DFL2 tradicionales y una candidata al 5%, siempre que esa tercera no supere los 90 metros cuadrados, o 140 si la compra nueva dentro de la ventana.
Un departamento arrendado en $600.000 mensuales genera $7,2 millones al año. Hoy, si es la tercera vivienda de su dueño, esa renta se suma a su sueldo y paga la tasa del tramo del Global Complementario en que cae: un contribuyente del tramo de 23% paga cerca de $1,66 millones por ese arriendo; uno del tramo de 35%, unos $2,5 millones. Con el impuesto único, pagaría $360.000, sin importar sus otros ingresos.
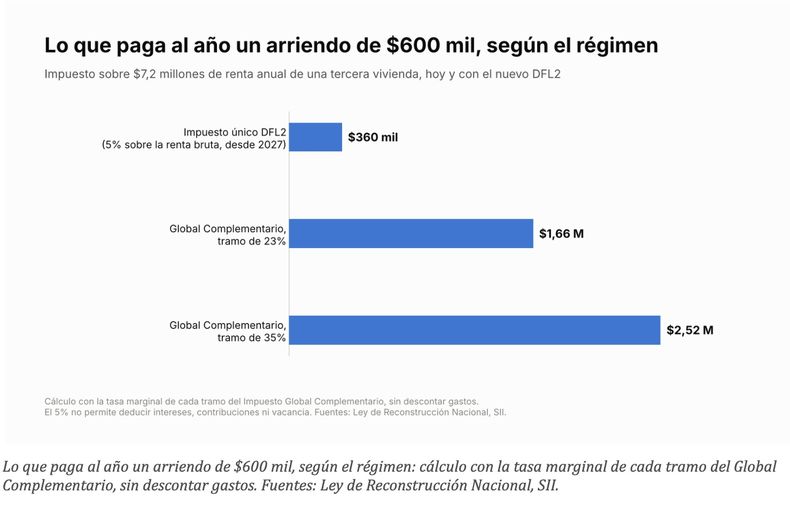
Por eso el beneficio DFL2 nuevo vale más mientras más alto es el tramo del dueño, y puede no convenir en los tramos bajos: quien hoy está exento o paga 4% por sus arriendos no gana nada con un 5% sobre el bruto que no permite descontar intereses ni contribuciones. “El 5% es una maravilla para el que tiene cinco departamentos y un sueldo alto: dos quedan en el DFL2 tradicional y tres pagan 5% sobre el arriendo. Para el que compra su primer departamento con un sueldo de dos millones, el 5% es irrelevante: ese departamento ya no paga impuesto por el arriendo con el DFL2 de siempre”, explica De Gregorio.
La misma lógica aplica al IVA. La exención no es una rebaja de 19%: el impuesto se calcula sobre la construcción y no sobre el terreno, pesa entre 11% y 14% del precio de lista y es una opción de la inmobiliaria, que decide cuánto traspasa; Hacienda estimó una baja de precios de 6% a 7%. “El IVA cero no te dice cuánto vale el departamento; te dice que la inmobiliaria tiene una herramienta más para negociar. Lo que hay que mirar es el precio final por metro cuadrado contra unidades comparables”, dice De Gregorio.
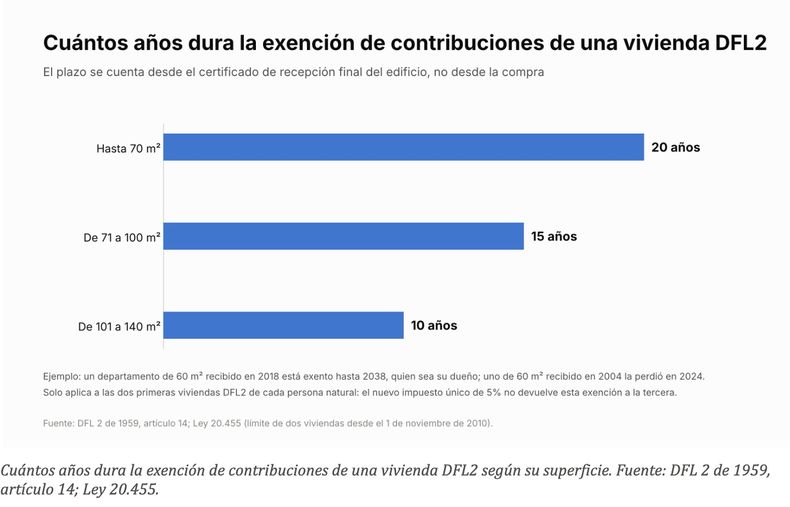
La exención de contribuciones es el beneficio más visible en el bolsillo y el que más confusiones genera. El DFL2 libera del impuesto territorial —no de los cobros por servicios municipales como el aseo— durante 20 años a las viviendas de hasta 70 metros cuadrados, 15 años a las de 71 a 100 metros y 10 años a las de 101 a 140 metros.
El dato que muchos compradores descubren tarde es que el plazo se cuenta desde el certificado de recepción final del edificio, no desde la compra. Un departamento de 60 metros recibido en 2018 tiene exención hasta 2038, quien sea su dueño; uno de 60 metros recibido en 2004 la perdió en 2024, aunque se haya comprado el mes pasado. Y el beneficio sigue limitado a las dos primeras viviendas DFL2 de cada persona: el nuevo régimen del 5% resuelve el impuesto a la renta de la tercera vivienda, pero no le devuelve la exención de contribuciones, que además no se pueden descontar del 5%.
No confundirlo con la exención total de contribuciones para la vivienda principal de los mayores de 65 años: es otra medida de la misma ley, regirá desde 2027 y no tiene relación con el DFL2.
Ninguna de las tres medidas sirve sin un banco que apruebe el crédito, y la regla de los bancos no cambió con la ley: el dividendo no puede superar, en general, el 25% de la renta líquida del comprador (algunos llegan a 30% para clientes con buen historial), con un pie estándar de 20% del precio.
Con la tasa promedio de septiembre (4,07%), un plazo de 30 años y la UF de esta semana ($41.157), la cuenta queda así, sin considerar seguros:
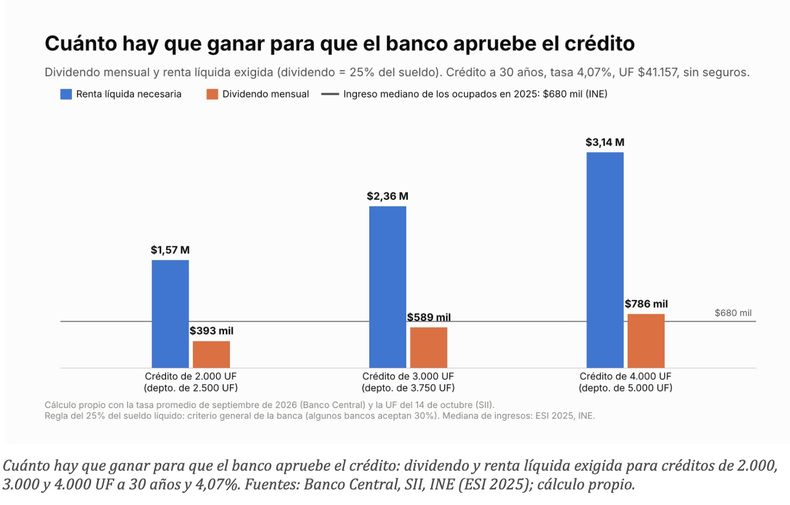
El subsidio a la tasa de la Ley 21.836 —80 mil cupos, viviendas de hasta 6.000 UF, hasta mayo de 2028— rebaja la tasa hasta 60 puntos base por toda la vida del crédito: en el de 3.000 UF, el dividendo baja a 13,3 UF ($549 mil) y la renta exigida a $2,2 millones. Como exige primera venta de la vivienda y no primera vivienda del comprador, también sirve para quien compra para arrendar.
El contexto ordena las expectativas: según la Encuesta Suplementaria de Ingresos del INE, la mitad de los ocupados ganó $680 mil o menos en 2025; el crédito más chico de la lista exige más del doble, y los bancos no cuentan el arriendo futuro del departamento como renta del deudor. “Acceder a crédito no es lo mismo que poder soportarlo”, repite De Gregorio, que en 2020 quedó con una deuda cercana a $150 millones cuando un proyecto propio se trabó en los permisos. “Mi regla es que el departamento tiene que aguantar tres meses vacío sin romper el presupuesto de la casa. Con desempleo de 9,6% y morosidad hipotecaria subiendo, esa regla vale más que cualquier beneficio tributario”.
La pregunta de fondo es si el nuevo DFL2 convierte en buena inversión a cualquier departamento de 90 metros. No: entre 2010 y 2025 el Índice de Precios de Vivienda del Banco Central subió 110% real, pero en 2025 avanzó 2% y los departamentos nuevos apenas 0,4%; y los arriendos de la Región Metropolitana subieron 3,6% el año pasado, con 13,9% en Providencia y 0% en Estación Central, donde el stock alcanza para casi cuatro años de ventas.
“La plusvalía dejó de ser pareja y pasó a ser selectiva: depende de la comuna, de la microzona y del precio al que entras”, dice De Gregorio. “El orden correcto es ubicación con proyección, precio bajo mercado medido en UF por metro cuadrado, demanda de arriendo real y recién al final el impuesto. Un arriendo que no cubre todo el dividendo no hace mala a una propiedad bien ubicada; lo que la hace mala es comprar caro o donde nadie quiere arrendar. El 5% y el IVA cero mejoran una buena compra, no arreglan una mala”.
El argumento a favor de la ventana es el otro lado del stock: en 2025 se autorizaron 69.058 viviendas, un 19,7% menos que el año anterior, con la superficie aprobada más baja en más de tres décadas. La oferta nueva de 2028 y 2029 será escasa, y quien compre bien ahora estará comprando a precio de sobreoferta la escasez del próximo ciclo. Los 12 meses que abre la ley son una ventana para elegir, no para apurarse.
Queda una pregunta práctica: quién hace esa planilla. El comprador que la hace solo depende del precio de lista y de la sala de ventas. El que llega por un corredor, un “broker” o un vendedor del proyecto recibe la recomendación de alguien a quien le paga la inmobiliaria, por lo general con una comisión por la unidad que coloque. No es un juicio moral, es un incentivo: con 100 mil viviendas sin vender, el departamento que más le conviene vender no es necesariamente el que más le conviene comprar a quien se endeuda por 30 años.
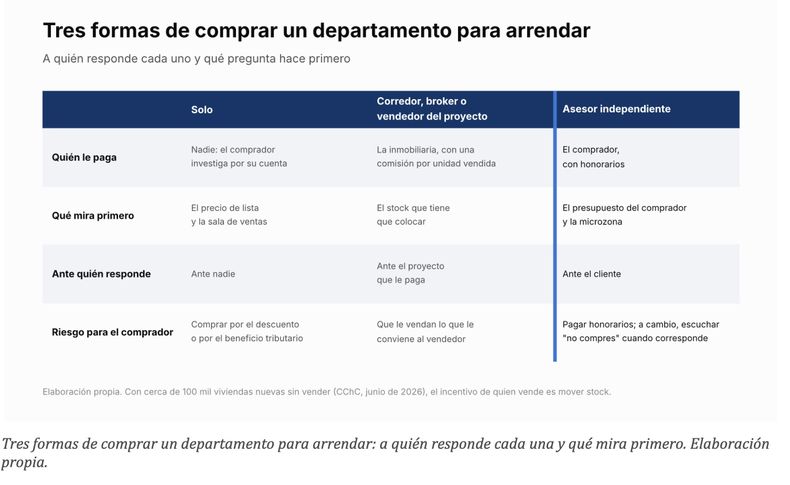
La alternativa que creció junto con el inversionista hormiga es la asesoría independiente: un asesor al que le paga el comprador, con honorarios, y que por lo tanto responde ante él y no ante el proyecto. La diferencia está en el orden de las preguntas: en vez de “qué tenemos disponible”, el análisis parte por cuánto puede endeudarse esa persona sin romper su presupuesto, qué comuna y microzona tienen proyección, a qué precio por metro cuadrado se paga frente a unidades comparables, cuánto se arrienda de verdad en ese edificio y, al final, qué beneficio tributario aplica.
Es el modelo de LucasFinanzas, la firma de Lucas De Gregorio, que cobra honorarios por la asesoría y selecciona departamentos para arrendar con el método que su comunidad llama FIRE: precio favorable, imposible no arrendarlo rápido, rentable y estratégico. “Tengo incentivo para que a mis clientes les vaya bien, porque justamente les cobro honorarios: esa es mi fuente de ingresos. A mucha gente que me consulta le termino diciendo que no compre todavía, o que no compre eso. Un vendedor no puede decir eso”, afirma. Para quien decida comprar solo, deja tres preguntas que, dice, filtran la mayoría de los errores: quién le paga a la persona que me recomienda este departamento, cuánto cuesta el metro cuadrado comparado con los edificios vecinos y qué pasa con mi presupuesto si el departamento está tres meses vacío.